

Prologo. Una Domenica di Pasqua
È il 5 aprile 2026, Pasqua.
Denaria è in mainnet da ventisei giorni e comincia finalmente a mostrare ciò che il progetto insegue da anni, persone reali che utilizzano un servizio partito da un’idea e diventato finalmente un prodotto.
Nella prima settimana della beta su Linea, Denaria genera circa 591000 dollari di volume attraverso più di mille operazioni. La settimana successiva il volume cumulato sale a 1,73 milioni, con più di duemila trade, un centinaio di utenti attivi e circa 160000 dollari di liquidità. Non sono numeri incredibili, ma è sicuramente un ottimo inizio, considerando il periodo e la dimensione dell’ecosistema.
La campagna DXP offre un incentivo a partecipare, ma stavolta collateral, PnL e rischio sono reali. Non è più il volume senza capitale visto in demo. Il prodotto comincia a essere capito ed apprezzato, soprattutto da chi ne segue l’evoluzione sin dai primi passi.
Poi, in una singola transazione, il vault viene completamente svuotato.
L’attaccante non compromette una chiave privata, non manipola il prezzo esterno e non viola la crittografia. Sfrutta invece una concatenazione di dettagli matematici e implementativi. Un arrotondamento asimmetrico si accumula lungo la sequenza di operazioni, una quantità diventa negativa e una conversione non sicura da numero intero con segno, a numero intero senza segno, la trasforma in un valore enorme. A questo punto un limite, pensato come protezione, lo riduce alla dimensione massima del pool e finisce, paradossalmente, per consegnare all’attaccante tutti gli USDC disponibili.
È sicuramente il momento peggiore di questa storia, ma è anche quello in cui tutto ciò che viene prima diventa improvvisamente leggibile.
Nel 2021 il progetto parte dalla convinzione che gli smart contract possano rendere accessibili strumenti finanziari complessi senza intermediari.
Cinque anni più tardi emerge il prezzo più duro della stessa idea.
Quando si elimina l’intermediario, il rischio non scompare. Si sposta nel codice, nei processi e nella capacità di immaginare uno stato che nessun essere umano aveva ancora previsto.
Per capire come si arriva a quella domenica, e come Denaria si prepara ora a ripartire, bisogna tornare al principio.
Capitolo 1. La token sale di XMT ed il primo MetalSwap MVP
2021, l’anno in cui tutto sembra possibile
MetalSwap nasce nel 2021, subito dopo la DeFi Summer.
Ethereum è il centro culturale e finanziario del settore, il luogo in cui nascono nuovi mercati, nuovi modelli di liquidità e, non di rado, nuove forme di euforia. Ma è anche una rete che non riesce a scalare abbastanza velocemente per sostenere la domanda che sta generando.
L’idea non è creare l’ennesimo exchange. MetalSwap vuole portare onchain uno strumento che nasce da un’esigenza molto concreta dell’economia reale, l’hedging finanziario.
Un produttore, un trasformatore o un commerciante di materie prime non usa un derivato per scommettere sulla direzione del prezzo, ma per ridurre l’incertezza. Se sale il prezzo del metallo che deve acquistare fra tre mesi, il suo margine industriale può sparire. Se scende quello che deve vendere, il problema è lo stesso. Gli swap finanziari servono proprio a trasformare una parte dell’incertezza in un costo conoscibile.
La tesi è semplice da formulare, ma molto più difficile da costruire.
MetalSwap nasce come alternativa al rapporto bilaterale con una banca o un broker, sostituito da pool di liquidità, smart contract e oracoli trasparenti e decentralizzati.
Il primo target sono i metalli industriali. Da qui il nome del progetto.
Il nucleo fondatore riunisce tre profili complementari. Umberto Prestini è il promotore dell’idea e conosce il mercato dei metalli, Paolo Luini ha fondato la community online “Liberi dal Lavoro” e io, ingegnere informatico coinvolto per la mia conoscenza del settore crypto, sono già un divulgatore DeFi abbastanza noto.
MetalSwap tiene così insieme due mondi, la cultura della finanza decentralizzata in ascesa e un problema dell’economia reale legato alla cosiddetta TradFi.
La prima versione del whitepaper descrive due gruppi di partecipanti. Da una parte c’è chi cerca una copertura dal rischio di prezzo, dall’altra chi fornisce la liquidità necessaria a renderla possibile.
La proof of concept viene pubblicata su testnet Kovan e, qualche mese più tardi, nel novembre 2021, il token XMT viene distribuito su Ethereum e il progetto entra nella sua fase di partecipazione pubblica.
XMT arriva sul mercato attraverso una sequenza di seed round, private sale e IDO (Initial DEX Offering). I numeri dell’epoca sono clamorosi e restituiscono meglio di molte descrizioni il clima del momento. Il seed round colloca circa venti milioni di XMT a 0,05 dollari, raccogliendo circa un milione di dollari. Il round privato colloca circa ottanta milioni di token a 0,10 dollari, raccogliendone circa otto milioni.
La supply massima viene fissata a due miliardi di XMT. La tokenomics destina il 15% alla vendita pubblica, con l’1% riservato all’IDO, mentre il resto viene suddiviso tra tesoreria, reward e community, sviluppo dell’ecosistema, partnership strategiche, campagne di divulgazione e team.
L’IDO parte il 19 novembre.
Nello stesso giorno il progetto comunica di avere superato i mille holder.
Vale la pena spendere due parole su come funziona una IDO, da non confondere con una ICO. I token non sono venduti da un’entità al pubblico, ma viene creata una coppia di scambio pubblica su un Exchange Decentralizzato (in questo caso una pool su Uniswap) con cui chiunque può interagire senza chiedere permesso a nessuno.
La cosa importante da menzionare è che entrambe le “gambe” della pool, ossia token XMT e token stablecoin, vengono messe da chi la crea per la prima volta. Dopo di che, chiunque può scambiare o incrementare la liquidità di uno o entrambi gli asset come liquidity provider.
La DeFi Foundation è stato il primo liquidity provider del mercato XMT dal 2021, e fino ad oggi, agosto 2026, non ha mai rimosso la controparte liquida (centinaia di migliaia di dollari..) depositata in diverse fasi per garantire la possibilità di scambio del token. E, come potrà essere fatto per tutto quello che sto per raccontare in questa storia: “don’t trust, verify”. E’ tutto trasparente ed on-chain sin dal primo giorno.
Tre settimane dopo la IDO, le tre pool XMT su Uniswap mostrano complessivamente oltre 22 milioni di dollari di TVL e quasi 8 milioni di volume settimanale. Manifestazione di un grandissimo successo di attenzione ed interesse attorno a questo progetto.
Rileggere oggi questi numeri fa impressione e riassume bene lo stato di euforia, e di bolla, che accompagnava l’apice del bull market del 2021. Il capitale e l’attenzione arrivavano prima della maturazione del prodotto.
Per MetalSwap, la promessa di disintermediare un mercato enorme sembrava sufficiente ad avvicinare due mondi che, in realtà, sono ancora oggi abbastanza lontani.
Il primo errore non è stato nella visione
Con il senno di poi è facile dire che MetalSwap sia arrivato troppo presto, ma è più interessante ripercorrere lo sviluppo dall’interno e confrontarlo con l’evoluzione dell’intero settore.
Il primo ostacolo è stato economico.
Nel 2021, in alcuni momenti, una singola operazione su Ethereum costa decine, perfino centinaia di dollari. In un successivo resoconto sullo scaling, il team calcola che a circa 200 gwei una transazione complessa può superare i 200 dollari.
Un grande hedge professionale può (forse) assorbire quel costo ed avere un senso, ma per quasi tutti gli altri un CFD custodial, semplice da aprire in pochi secondi, è banalmente più conveniente. Un progetto nato per disintermediare la finanza viene così reso meno competitivo dalla rete su cui è costruito.
Il comportamento degli utenti pesa quanto le fee.
Per usare MetalSwap non basta avere un’esigenza finanziaria: bisogna possedere stablecoin, saper usare un wallet, custodire una seed phrase, comprare ETH per il gas, capire allowance e transazioni e accettare il rischio degli smart contract.
A un’impresa interessata soltanto a proteggersi dal prezzo di un metallo viene chiesto, di fatto, di diventare prima ancora un’impresa crypto-native.
Con MetalSwap il numero degli intermediari diminuisce, ma aumentano i passaggi cognitivi.
È un problema di UX, prima ancora che di finanza.
Mancava infine il mercato sottostante.
Nel 2021 le stablecoin sono già un’infrastruttura importante del mondo crypto, ma fuori dalla bolla non rappresentano ancora nulla. La tokenizzazione e i RWA (Real World Asset) sono poco più di un’aspettativa, un esperimento o una promessa.
Il collegamento tra commodity fisiche, oracoli, collaterale onchain e utenti professionali non dispone ancora di una catena di distribuzione credibile.
La visione è lungimirante, fin troppo, ma manca l’ambiente capace di trasformarla in un prodotto.
Nei mercati e nelle startup la tempistica è quasi tutto.
Si può avere ragione sulla direzione e arrivare comunque talmente presto da finire fuori strada.
Capitolo 2. Bisogna scalare
Tagliare i costi di utilizzo
A questo punto il primo ostacolo è talmente evidente da sembrare anche il più semplice da risolvere.
Ethereum costa troppo.
Tramite la DAO, la community e i token holder chiedono di espandere XMT verso reti EVM più economiche e, alla fine del 2021, la prima proposal in governance apre la strada al bridge verso BNB Chain. È la rete che più di tutte aveva sfruttato la congestione di Ethereum, proponendo un’alternativa compatibile, molto più economica e promossa in modo più o meno indiretto dal più grande exchange centralizzato al mondo, Binance.
L’espansione arriva alla fine di gennaio 2022 e Polygon seguirà in primavera.
In questa fase, sulle chain compatibili, si spostano soprattutto il token, lo staking e la partecipazione della community.
I contratti di governance non vengono replicati automaticamente ovunque e il baricentro della sicurezza rimane su Ethereum.
La distinzione è importante, perché l’espansione riduce una barriera reale senza trasformare MetalSwap in un protocollo multichain completo.
Un token di governance troppo costoso da muovere sta escludendo e spazientendo la propria user base, ma risolvere questo problema non significava ancora risolvere l’adozione del protocollo.
Nel marzo 2022 il frontend integra il bridge di Multichain per trasferire XMT tra Ethereum e BNB Chain.
Un anno dopo il progetto passa a Celer cBridge, riducendo l’esposizione del token fuori da Ethereum e sostituendo l’infrastruttura precedente.
MetalSwap non aveva subito perdite, ma la prudenza viene confermata pochi mesi dopo. Nel luglio 2023 da Multichain Bridge escono senza autorizzazione oltre 125 milioni di dollari e il servizio cessa le operazioni.
Ovviamente espandersi su più reti aumenta la complessità, e questa amplifica la superficie d’attacco. In quella fase storica, hackerare i bridge era una delle pratiche di attacco più comuni, servizi centralizzati con un’alta concentrazione di asset liquidi, veri e propri honeypot. Difatti questa moda non è mai tramontata, ed oggi sono gli agenti AI ad attaccare.
Nonostante la lungimiranza e la pallottola schivata, questo è comunque il primo segnale di un errore che tornerà più volte nella storia del progetto:
trattare un vincolo infrastrutturale come se fosse l’intero problema.
Ridurre il gas migliora un prodotto che le persone desiderano, ma non crea da solo quel desiderio.
Comunque, sullo slancio di un’ottima partenza e con tante risorse, lo sviluppo del progetto proseguiva spedito.
Nel settembre 2022 gli hedging contract vengono deployati con accesso libero, in modo permissionless, su Ethereum mainnet. Inizialmente con i mercati BTC ed ETH.
La DAO approva poi l’introduzione dell’oro attraverso una coppia basata su PAXG e USDT.
In questo momento gli unici asset tokenizzati con abbastanza liquidità sono proprio stablecoin come USDT e qualche token sull’oro.
La tokenizzazione delle materie prime ad uso industriale è ancora troppo immatura, e se dovessi aggiungere un commento dal 2026, lo è ancora..
Allo stesso tempo, ovviamente, il problema dei costi di rete che aveva afflitto lo scambio e l’utilizzo del token per le votazioni si ripresenta in modo ancora più critico nel cuore del servizio, gli hedging swap.
Optimism: grant, attenzione e farmer
L’utenza fatica a capire e utilizzare MetalSwap, anche solo per speculazione.
I costi del gas (nell’intero settore) sembrano la barriera definitiva, o almeno così si pensava, ed è in questa fase che il progetto guarda con interesse all’ascesa dei layer 2 di Ethereum.
La vera espansione del prodotto su L2 arriva con Optimism.
Nel maggio 2023 MetalSwap ottiene un grant di 30000 OP nel Growth Experiments Cycle 11, documentato nel roundup ufficiale di Optimism, mentre la MIP-3 porta al voto della DAO la distribuzione degli hedging contract sulla stessa rete.
Ora le commissioni sono notevolmente più basse, l’ecosistema DeFi su Optimism è vivo e gli incentivi permettono di superare almeno il problema iniziale dell’attenzione.
L’idea è distribuire l’intero grant agli utilizzatori, dividendolo tra trader e liquidity provider dei vari mercati.
Nei sei mesi successivi il protocollo registra più di mille posizioni aperte da centinaia di indirizzi unici e supera i 250000 dollari di TVL nelle pool. Distribuisce inoltre più di 24000 dollari di premi (in OP) per il trading, e altri 4700 USDC extra attraverso diverse competizioni.
La maggior parte delle posizioni è “short”, (è pieno bear market), e si concentra su OP ed ETH.
I dati sono raccolti nel report finale del grant.
Per la prima volta nella storia del progetto l’utilizzo diventa misurabile, ma proprio i numeri obbligano a chiedersi a che tipo di crescita si stia assistendo.
In alcuni casi la reward supera il premio pagato per aprire la posizione.
Dal punto di vista di chi partecipa è perfettamente razionale usare il protocollo anche senza una reale esigenza di copertura, o perfino senza averne capito il senso.
È soltanto al termine degli incentivi che ci si rende conto di quanto poco vento soffiasse.
Finita la benzina da bruciare, l’attività rallenta in modo netto.
È sicuramente una delle lezioni più costose e utili dell’intero percorso.
Il farming può essere una forma efficace di acquisizione, ma la retention è un altro sport.
Un wallet non è necessariamente un utente, una transazione non coincide sempre con un bisogno ed una metrica che cresce durante una campagna può raccontare soprattutto la qualità della campagna stessa.
Anche la governance deve scalare
Anche il modo di decidere deve scalare.
Tutte le prime votazioni avvengono onchain su Ethereum e, nel 2023, una singola partecipazione arriva a costare anche 25 dollari.
È un paradosso per una DAO che vuole allargare il processo decisionale. Per questo arriva la MIP-4, che introduce Snapshot come strumento offchain alternativo per i sondaggi e abbatte così la barriera economica.
Costo e partecipazione, però, non sono la stessa cosa.
Quando viene votata la successiva espansione verso Linea, il “sì” raccoglie circa 37 milioni di XMT, ma da soltanto 39 indirizzi.
Il voto resta legittimo, ma offre una fotografia difficile da ignorare. Ossia che, la governance può essere tecnicamente aperta, ma rimanere socialmente stretta.
Alla fine di questa fase, tra il 2023 e il 2024, MetalSwap può risolvere problemi reali.
Il token si muove su reti più economiche, il protocollo funziona su L2 e la DAO dispone di strumenti più accessibili.
Eppure la crisi del prodotto è netta.
Capitolo 3. Il mio peggior bear market
L’anno in cui il settore smette di credere in sé stesso
Il 2021 premia quasi ogni promessa.
Il 2022 presenta il conto a tutte.
Nel maggio di quell’anno il collasso di Terra-Luna distrugge in pochi giorni l’idea che una stablecoin algoritmica da decine di miliardi di dollari possa sostenersi soltanto con incentivi e riflessività.
A giugno Three Arrows Capital entra in liquidazione, a luglio Celsius presenta istanza di Chapter 11 e
a novembre fallisce FTX.
Il terremoto finanziario e mediatico spazza via migliaia di attività.
Quella che inizialmente sembra la crisi di alcuni protocolli diventa una crisi del credito, della custodia, della fiducia e della reputazione dell’intero settore.
Il rapporto annuale di CoinGecko sul 2022 restituisce la scala del movimento senza bisogno di una lunga lista. In dodici mesi il mercato crypto perde quasi due terzi del proprio valore e i token DeFi quasi tre quarti. Anche le stablecoin si contraggono di oltre 27 miliardi di dollari, soprattutto per la scomparsa di UST.
E MetalSwap?
Come scritto, arriva in mainnet nel settembre dello stesso anno, esattamente tra il collasso di Terra-Luna e il tracollo di FTX, mentre capitale, utenti e fiducia abbandonano il mercato con un panico senza precedenti.
Le persone vendono tutto ciò che si riesce a vendere.
XMT subisce la compressione delle altcoin più piccole, aggravata da una liquidità limitata. Gli aggregatori non concordano perfettamente sui massimi storici, un problema comune per gli asset scambiati soltanto su DEX, ma concordano sull’ordine di grandezza del crollo.
Nel ciclo che segue, XMT finirà per registrare un minimo vicino a 0,006 dollari.
Il problema vero è la distanza che si apre tra prezzo, aspettative e utilizzo del protocollo.
Chi entra nella prima ondata vede quella distanza diventare enorme e reagisce come reagiscono le persone.
Alcuni holder vendono per paura, altri per necessità, altri ancora perché smettono di credere nel progetto, nei founder, o nell’intero settore.
Sui social il linguaggio passa gradualmente dall’entusiasmo alla frustrazione, dal prodotto al prezzo, dalle possibilità alla liquidità e dalla governance all’utilità del token.
Un token non è soltanto un meccanismo di governance, anzi per molti non lo è mai stato. Per chi lo scambia diventa anche un’aspettativa personale.
C’è infine una sovrapposizione temporale che merita attenzione.
Il vesting del private round durava sei mesi e quello del seed dodici, questo fa sì che gran parte della liquidità del token si sblocca durante il peggior periodo di mercato. Non è possibile attribuire ogni vendita agli investitori iniziali, ma ogni sblocco sembra coincidere con una nuova ondata di vendite e ogni discesa con altro disfattismo. Il prezzo crolla e il panico si alimenta da solo.
È lì che mi diventa chiaro un punto deprimente.
Nelle conversazioni della community il prezzo del token finisce per occupare quasi tutto lo spazio, mentre il lavoro sul prodotto passa in secondo piano.
Per me, che ci lavoravo ogni giorno, quella distanza era difficile da accettare.
Questa è la parte più dura di tutto il racconto, è anche difficile separare la realtà soggettiva dalla sequenza degli eventi oggettivi.
L’emotività è stata tanta, gli attacchi personali ancora di più, il tutto alimentato da una svalutazione patrimoniale personale senza precedenti.
Come founder ho un’allocazione in token e l’unico modo per ottenere un ritorno sul lavoro è che il progetto abbia successo.
Ancora oggi, nell’agosto 2026, non ho toccato un solo token a me allocato. Lo racconto per rendere concreto il concetto di “skin in the game”.
La cosa più frustrante è stata vedere una parte del confronto trasformarsi in attacchi personali e accuse non accompagnate da prove. Non mi riferisco a chi vendeva, a chi aveva perso fiducia o a chi chiedeva conto delle scelte del progetto. Mi riferisco a quelle ricostruzioni che finivano per screditare founder e progetto senza distinguere i fatti dai sospetti, alimentando altra sfiducia attorno allo stesso token che quelle persone detenevano.
Era una crisi che non si poteva risolvere con il codice o sviluppando una nuova feature.
Da ingegnere informatico, non sapevo affrontarla.
In quei mesi ho reagito nel modo che conoscevo meglio, mostrando con i fatti ciò che si stava sviluppando e continuando a costruire.
La bellezza di questo settore è la sua trasparenza, perché quasi tutto può essere verificato.
Nel dibattito pubblico ciò che non viene accompagnato da prove rimane un’accusa, non un fatto.
Chiudo qui questo sfogo personale e torno alla storia.
Cosa rimane quando sparisce tutto
Con meno utenti, meno capitale e meno attenzione, l’utilizzo degli hedging contract crolla ai minimi.
Non esiste una singola causa da correggere.
Optimism riduce il costo, il grant sostiene la distribuzione e il prodotto funziona, ma manca un mercato abbastanza grande di persone che abbiano contemporaneamente bisogno di copertura, familiarità con la DeFi e volontà di capire e padroneggiare la self-custody.
È a questo punto che diventa impossibile ignorare un paradosso presente fin dall’inizio:
MetalSwap nasce da un problema quasi B2B, ma viene finanziato, governato e utilizzato soprattutto da una community retail crypto.
Il cliente ideale e l’utente raggiungibile non sono la stessa persona.
L’unicità del prodotto, inizialmente percepita come un vantaggio, diventa parte della difficoltà. Non esiste una categoria mentale già pronta né un gesto conosciuto.
Negli anni, i tutorial, le call, gli esempi e l’accompagnamento in ogni fase e processo non sono bastati.
Ogni nuovo utente avrebbe richiesto un percorso quasi individuale, che equivale all’opposto di una distribuzione scalabile.
Non sto insinuando che il bear market affrontato abbia creato questo problema, ma anzi ha eliminato il rumore che lo nascondeva.
E’ proprio il 2022 a fornire un indizio.
Mentre quasi tutta la DeFi crolla, i derivati (specialmente i perp) mantengono un trend di utilizzo importante e superano gli yield aggregator, sostenuti dalla crescita di piattaforme come GMX e Gains Network.
Ossia, la domanda di rischio e di leva non scompare con il collasso di FTX, si sposta in parte verso quei progetti che avevano costruito un’alternativa decentralizzata a quei prodotti finanziari che gli utenti sapevano già utilizzare.
I perp in questo hanno nella semplicità la loro marcia in più.
Capitolo 4. Il pivot, i perpetual e la nascita di Denaria
Da un prodotto da spiegare a un gesto già conosciuto
L’idea di MetalSwap e dell’hedging non è mai stata considerata sbagliata.
A un certo punto, però, diventa chiaro che nessun progetto può costringere il mercato ad adottare il proprio vocabolario.
Nell’agosto 2024 si fa il resoconto di ciò che è stato costruito.
Più di 8000 posizioni tra Linea, Optimism ed Ethereum e una TVL aggregata vicina agli 800000 dollari, non del tutto da buttare. Sono numeri sufficienti a dimostrare che il prodotto esiste e funziona, ma non che abbia trovato il proprio market fit.
A questo punto della storia è però chiaro che il prodotto è costruito per gli addetti ai lavori, ma è troppo complesso sia per il retail sia per le imprese. Chiede a tutti di adeguarsi. Tutorial e call possono accompagnare una persona alla volta, ma non scalano.
Da questo punto di vista, l’ascesa dei perpetual offre una situazione quasi opposta. Sono strumenti rischiosi e tecnicamente sofisticati, ma il gesto di base è semplice: scegliere un mercato, una direzione ed una leva.
La domanda esiste. Ciò che manca è un’esperienza capace di renderla più semplice, accessibile e onchain.
Nel settembre 2024 la DAO discute quindi l’aggiunta di un perpetual DEX e una nuova identità per il progetto. Il TempCheck sui perpetual parte anche da un dato di mercato difficile da ignorare. In alcune giornate i perp decentralizzati superano i quattro miliardi di dollari di volume.
La successiva votazione sul rebrand porta al nome “Denaria”, una casa più ampia per prodotti derivati diversi.


La vera novità in ambito DeFi è che il nuovo prodotto non nasce come un terminale desktop semplicemente rimpicciolito per entrare nello schermo di un telefono.
Denaria viene pensata come mobile-first e, più in generale, everywhere.
È una progressive web app (PWA) utilizzabile senza obbligare ogni persona a diventare crypto-native.
Login via email, smart account non custodial, passkey, Face ID e gas sponsorizzato diventano parte della direzione descritta nelle guide dell’account Denaria.
L’obiettivo è astrarre.
Astrarre la complessità, astrarre i costi di gas e astrarre la tecnologia sottostante.
Come commento personale posso aggiungere che se c’è una cosa che ho capito durante i miei venti e più anni di carriera da sviluppatore è che la UX è tutto e, devo dirlo, in questo noi italiani abbiamo una marcia in più.
Prima simulare, poi iterare sui feedback e solo dopo sviluppare
Il primo MVP (o prototipo) separa deliberatamente l’interfaccia dal rischio onchain.
La PWA dialoga con un simulatore del motore finanziario scritto in Python.
Il backend è controllato e offchain, non è ancora DeFi e non pretende di esserlo.
Serve a osservare utenti reali mentre aprono posizioni, vengono liquidati, ritornano nell’app o la abbandonano.
In parallelo, la stessa logica comincia a essere tradotta negli smart contract.
La demo pubblica arriva alla fine di settembre 2024 e nel primo mese coinvolge circa mille utenti, circa 650 dei quali verificati tramite Proof of Personhood, generando più di 10000 trade. Nel complesso, questa prima fase di demo offchain arriva a circa 6400 trader, 4600 verifiche umane e 118000 operazioni, per un volume simulato di 3,5 miliardi di dollari secondo le statistiche di test.

Quest’ultima cifra è enorme e proprio per questo va letta correttamente.
È volume finto, nel senso preciso di una demo incentivata senza capitale reale.
È molto utile per stressare la logica e osservare il comportamento, ma non rappresenta ricavi, TVL o domanda pagante.
Dopo l’esperienza su Optimism, confondere queste categorie significherebbe ripetere lo stesso errore di lettura.
Questi numeri arrivano grazie a una delle campagne più partecipate dell’intero settore. I farmer sono in attesa dell’airdrop di Linea, ma di questo parlerò più avanti…
Il dynAMM
La vera innovazione nasce dal tentativo di risolvere un problema molto complesso.
In un qualsiasi AMM, sul lungo periodo, i LP faticano spesso a ottenere un rendimento adeguato al rischio o, quantomeno, il capitale potrebbe facilmente trovare alternative più efficienti in cui essere impiegato per generare yield.
A questo punto il cuore tecnico di Denaria diventa il dynAMM, un AMM (automated market maker) virtuale e dinamico progettato per i perpetual.
In un vAMM il prezzo si muove lungo una curva virtuale, mentre nel modello di Denaria la curva viene ricostruita attorno al prezzo dell’oracolo e allo stato del pool, così che ogni operazione parta da un riferimento di mercato aggiornato e introduca slippage quando serve a proteggere la liquidità.
I saldi virtuali rappresentano esposizione e quote contabili senza richiedere il trasferimento dell’asset sottostante ad ogni trade.
La documentazione del dynAMM descrive un’architettura concettualmente ispirata alle curve ibride di Curve “CryptoSwap”, ma riscritta per il trading perpetual con leva.
È una scelta ambiziosa.
Adottare un motore esistente ridurrebbe il rischio di implementazione, ma costruirne uno nuovo può differenziare davvero il prodotto e risolvere un problema reale del settore, eliminando la dipendenza dai market maker.
Denaria sceglie la seconda strada e l’exploit che arriverà nel 2026 porterà con sé il peso ed il costo di questa decisione.
Il rebrand non cancella gli holder
Cambiare prodotto e nome significa anche affrontare il rapporto con XMT.
La discussione sul forum, intitolata The Role of XMT on Denaria, raccoglie consenso ma anche timori comprensibili.
“Cosa succede ai vecchi holder?”
“Il rebrand rappresenta una rinascita o un modo per lasciare indietro la storia precedente?”
“Perché la nuova community appare molto più piccola di quella di MetalSwap?”
Questo è il debito reputazionale di un pivot.
La MIP-6 propone un nuovo token di governance con un rapporto di uno a cinque: ogni XMT dà diritto, quando i nuovi token verranno emessi, a cinque token, mantenendo invariata la percentuale relativa di ogni holder e portando la futura supply a dieci miliardi.
Il modello include staking e condivisione delle fee, mentre la MIP-7 trasferisce la governance al nuovo asset quando sarà possibile effettuare lo swap.
Entrambe le proposte vengono approvate.
Oggi che scrivo queste righe, nell’agosto 2026, la data operativa dello swap e il ticker non sono ancora stati annunciati.
Approvare una direzione non significa averla eseguita.
Questa è anche l’occasione per spiegare come funziona una DAO.
Il potere decisionale è in mano ai token holder, ma il lavoro viene comunque delegato a chi deve svolgerlo, mentre la governance rimane responsabile degli esiti.
Detenere il token è un po’ come possedere una quota decisionale sull’evoluzione del progetto, che può acquistare valore se il progetto stesso riesce a generarne.
Abbastanza logico.
Denaria nasce quindi da un pivot, ma porta con sé l’intera cap table morale di MetalSwap, comprese le promesse fatte, il capitale raccolto, le persone che restano e quelle che se ne vanno.
Un nuovo nome non cancella il passato, ma può provare a dare a quella storia una traiettoria diversa.
Capitolo 5. Linea, l’occasione e la trappola nel deserto
La rete sorella di MetaMask
Nel 2023 i core contributor di MetalSwap partecipano a uno degli eventi che segnerà un passaggio fondamentale nella storia del progetto, “SpaghettETH” a Napoli.
I dev presentano una soluzione per automatizzare i contratti con Chainlink e io racconto MetalSwap e la sua value proposition in un contesto di puri appassionati del settore.
L’euforia DeFi è ormai svanita dopo le crisi dell’anno precedente ed ETH è ancora lontano dai suoi massimi, ma proprio in queste occasioni si costruiscono i rapporti migliori con gli addetti ai lavori.
Quando la marea cala, rimangono i builder.
È lì che nasce il rapporto con i core contributor di Linea, un promettente L2 costruito sotto l’ala di Consensys e pensato per offrire la massima compatibilità con la EVM di Ethereum.
Linea sembra l’occasione perfetta. Fa parte della stessa famiglia di MetaMask, Infura e dell’audit firm Diligence. Il team di Linea ci dice che stanno per lanciare una campagna incentrata sulla DeFi e che, portando MetalSwap su questa rete, il progetto potrebbe ottenere un enorme ritorno di attenzione e utenza, vista l’attesa di migliaia di persone per l’airdrop in arrivo. Il rapporto con l’ecosistema è diretto, il supporto tecnico concreto e le tempistiche sembrano perfette.
Fare il deploy dei contratti su una rete EVM compatibile è quasi una passeggiata per il team. La parte difficile è stare dietro ai ritmi della campagna e ai numeri di una community enorme di airdrop farmer, nel momento di massima aspettativa per il futuro token.
Il rapporto con Linea inizia quindi prima del pivot.
Nel 2023 MetalSwap partecipa alla testnet di Linea attraverso Galxe e, quando la DAO discute la MIP-5, la campagna ha già prodotto decine di migliaia di posizioni di liquidità e 148198 interazioni con gli hedging contract.
Sono cifre enormi, ma non rappresentano 148198 persone.
La distinzione è essenziale per comprendere Linea. L’attesa dell’airdrop trasforma ogni attività in un potenziale investimento. Durante il Linea Voyage del 2023, la rete dichiara 5,6 milioni di wallet unici e più di 50 milioni di transazioni, ma una parte consistente di quegli utenti non sta cercando un prodotto. Sta cercando punti, NFT, LXP e una futura allocazione del token.
Questo non rende inutili i test. Il farming sottopone il sistema a un carico che sarebbe difficile acquistare in altro modo, ma rende incerta l’intenzione. Un utente può essere reale, distinto e verificato tramite Proof of Personhood (la verifica che dietro all’utenza ci sia un essere umano univoco), e comportarsi comunque come un farmer perfettamente razionale.
Lo slancio della campagna riporta entusiasmo a tutto il team. Dopo il 2022 è una boccata d’ossigeno, ma la mancanza di product-market fit rimane evidente e rende il pivot necessario.
Su Linea, Denaria potrebbe partire con un bacino potenziale di migliaia di utenti e diventare il perpetual DEX nativo di una rete ancora giovane, invece di entrare in un mercato già dominato da giganti.
Sulla carta la scelta sembra semplice.
Nel 2024 la testnet di Denaria, con smart account su Linea e dynAMM (ancora solamante simulato in Python), arriva complessivamente a circa 8700 utenti, 5900 dei quali verificati come esseri umani, e a 133000 posizioni aperte.
Sono risultati preziosi per testare transizioni di stato, liquidazioni, funding e contabilità, ma non dicono ancora quante di quelle persone siano disposte a depositare un solo dollaro in mainnet.

Il primo posto con Ethena
Nel mezzo arriva uno dei momenti migliori del percorso.
All’inizio del 2025 Denaria viene selezionata per l’Ethena Accelerator organizzato da Encode Club, insieme ad altri nove team. E dopo otto settimane di sviluppo e mentorship, Denaria e “Bento” ottengono il primo posto ex aequo con un premio aggiuntivo di 10000 dollari ciascuno.
La retrospettiva di Encode diventa una delle prime validazioni esterne del nuovo prodotto.

Il risultato non dimostra ancora l’esistenza di un mercato, ma indica che persone competenti e lontane dalla cerchia originaria vedono qualcosa che vale la pena sviluppare. Anche la scelta di Ethena è coerente con il punto di partenza, anch’esso un progetto DeFi, emittente di una interessante stablecoin basata su derivati e gestione onchain del rischio.
MetalSwap cerca di collegare la DeFi all’economia reale, mentre Denaria comincia a inserirsi nella nuova infrastruttura del dollaro tokenizzato.
Scommettere su un ecosistema
Nel febbraio 2025, con la MIP-8 la DAO si domanda se portare il perpetual DEX su Linea.
La proposta sottolinea il supporto di Consensys, la compatibilità EVM, una TVL sulla rete che supera i 550 milioni di dollari e soprattutto l’assenza di una piattaforma perpetual dominante. La DAO approva seguendo una tesi da blue ocean, quella di diventare il primo prodotto importante in una categoria ancora vuota.
Ma un mare senza squali può essere anche un mare senza pesci.
Seguono mesi di feedback loop, tra iterazioni di sviluppo ed eventi internazionali a cui partecipano i contributor storici per rafforzare i rapporti e accrescere la distribuzione.
Una tappa fondamentale è EthCC[8] a Cannes.
Dal 30 giugno al 3 luglio 2025 l’intera community Ethereum ed EVM si riunisce al Palais des Festivals ed è l’occasione giusta per capire che cosa Consensys e Linea possano davvero fare per sostenere il progetto.
La mia percezione è che il focus principale del team Linea sia il lancio del token. Dopo avere creato un’aspettativa enorme, è il momento per loro di concretizzare, ma nessuno può controllare le tempistiche di un mercato così difficile da prevedere.
Nelle conversazioni con figure senior dell’ecosistema, le promesse verbali sono importanti. Denaria potrebbe diventare il perp DEX di riferimento della chain, a patto che funzioni. Si parla di grant per sviluppo e sicurezza, di supporto mediatico internazionale e perfino di una possibile integrazione futura in MetaMask.
Nulla di tutto questo viene formalizzato.
Io lascio Cannes con il massimo della soddisfazione, perché sulla carta non avrei potuto chiedere di meglio. Quello che ancora non avevo capito fino in fondo è che le parole di una persona contano fino a un certo punto, soprattutto quando cambiano le circostanze, il mercato e le persone stesse.
Il token LINEA arriva soltanto nel settembre 2025.
Il 9% della supply viene destinato agli utenti iniziali, il 75% a un fondo per l’ecosistema e il programma Ignition distribuisce un miliardo di LINEA per attrarre liquidità. All’inizio la strategia sembra funzionare. Secondo i dati storici di DefiLlama, in un solo mese la TVL passa da circa 793 milioni a 1,42 miliardi di dollari.
Poi accade qualcosa di già visto con MetalSwap e il grant di Optimism.
Quando l’airdrop e la spinta degli incentivi si esauriscono, l’entusiasmo scompare quasi subito.
All’inizio del 2026 la TVL è già scesa da circa 1,42 miliardi a 186 milioni di dollari. Anche il token LINEA viene massacrato, nel prezzo e nella conversazione pubblica, e le due cose si riversano sulla reputazione della chain e del team.
È una dinamica familiare a molti progetti crypto, compresi XMT e MetalSwap, ma qui cambia la scala.
Mentre scrivo queste righe, nell’agosto 2026, la TVL di Linea è intorno ai 28 milioni di dollari, oltre il 98% sotto il picco.
Non significa che più di un miliardo sia stato distrutto, perché la liquidità può spostarsi e la TVL oscilla con gli incentivi e con i prezzi.
Significa però che il capitale non è rimasto.
La direzione non richiede interpretazioni creative. Quello che appariva come un ecosistema in attesa di popolarsi era, in buona parte, una città costruita intorno all’attesa di un airdrop.
MetaMask sceglie un’altra distribuzione
La parte più dolorosa non è soltanto osservare da dentro il tracollo di una chain su cui si era puntato tutto, ma anche il cambiamento del vantaggio strategico sul quale il progetto ha scommesso.
Nel luglio 2025 MetaMask aggiunge il supporto nativo a Solana, e nel novembre successivo integra nel wallet i perpetual basati sull’infrastruttura di Hyperliquid, con oltre 150 mercati e leva fino a 50x.
Dal punto di vista di MetaMask la scelta commerciale è comprensibile.
Significa distribuire a decine di milioni di utenti un prodotto già liquido e riconosciuto.
Per Denaria, invece, questa scelta rompe un’assunzione sulla quale era stata costruita una parte della strategia. Appartenere allo stesso universo Consensys e sviluppare secondo una filosofia strettamente EVM non crea un percorso privilegiato verso la distribuzione.
La decentralizzazione può restare un valore dichiarato, ma in una multinazionale non prevale automaticamente sulle logiche di prodotto e di business.
Denaria capisce così che la fedeltà a un ecosistema e le tante promesse non si trasformeranno automaticamente in distribuzione. Il protocollo può essere l’unico perpetual nativo su Linea e restare comunque invisibile nell’interfaccia che le persone usano davvero.
Questo non significa che i rapporti con Linea siano inesistenti. Arrivano supporto tecnico, connessioni e amplificazione, e nei post della mainnet il team ringrazia pubblicamente Linea e Consensys.
Il punto non è sostenere che nessuno abbia aiutato Denaria, ma riconoscere che quel supporto non diventa il moltiplicatore di utenti, liquidità e integrazione capace di giustificare una scelta esclusiva della rete.
Le aspettative, alcune esplicite (come ad esempio un supporto economico promesso) ed altre, probabilmente costruite dal progetto stesso, purtroppo superano il risultato.
La lezione è ancora più netta di quella di Optimism.
Gli incentivi di un protocollo possono sparire e la strategia di un intero ecosistema può cambiare. Se il prodotto dipende da entrambi, la distribuzione viene affidata a variabili che non possono essere controllate.
Denaria in mainnet su Linea
Eppure Denaria arriva in mainnet.
La beta su Linea viene annunciata il 10 marzo 2026 con il mercato BTC/USDC, un onboarding semplificato e leva dinamica fino a 15x.
In due settimane il protocollo passa da 79 a quasi cento utenti attivi con depositi reali, supera i 2000 trade e raggiunge 1,73 milioni di dollari di volume, con circa 158000 dollari di TVL.
Per un grande protocollo perpetual sono numeri piccoli, ma per una beta lanciata dentro un ecosistema in contrazione rappresentano il segnale più vicino, fino a quel momento, di un product market fit.
La campagna DXP incentiva ancora l’attività, quindi non si tratta di crescita completamente organica, ma le operazioni valgono in media centinaia di dollari e chi partecipa assume un rischio finanziario reale. Per la prima volta sul perp DEX il capitale non è simulato.
Ventisei giorni dopo arriva l’hack.
Capitolo 6. La rivoluzione dell’AI e l’hack di Pasqua
Un audit è una fotografia
Tra il lancio in mainnet e l’exploit, il gruppo dei core contributor partecipa a EthCC[9]. Dal 30 marzo al 2 aprile 2026 si torna al Palais des Festivals di Cannes, quello del famoso red carpet.
La mia prima impressione è che ci sia una frazione dei partecipanti dell’anno precedente.
Il settore è palesemente tornato in bear market.

Si nota anche un cambiamento meno visibile dall’esterno.
Molte delle persone che avevano costruito la presenza internazionale di Linea non lavorano più per Consensys.
In questo settore ruoli e responsabilità cambiano di continuo, soprattutto nelle grandi organizzazioni. Io e i contributor storici di Denaria ci ritroviamo così a parlare ogni pochi mesi con interlocutori diversi, ricostruendo ogni volta storia, contesto e rapporti. È un fattore determinante, perché le promesse erano state verbali.
Verba volant, soprattutto quando chi le ha pronunciate non ha più quella responsabilità.
Il dettaglio diventa fondamentale quando si torna al supporto prospettato per lo sviluppo e la sicurezza. Gli audit in questo settore hanno costi enormi e non mi riferisco soltanto all’aspetto economico. Chi mi conosce sa che considero il costo del tempo alla pari, se non superiore, a quello nominale.
Prima della mainnet, Denaria attraversa un processo di sicurezza esteso, fatto di simulazioni economiche, demo incentivata, testnet, due review interne del codice, fuzzing e invarianti, oltre a due round di audit esterno con Consensys Diligence.
La documentazione pubblica sulla sicurezza ricostruisce il percorso e collega il report finale. Tra sviluppo, simulazione, test e review, la sicurezza assorbe centinaia di migliaia di dollari e una quantità enorme di tempo. Nonostante questo, la complessità di un sistema custom come Denaria avrebbe richiesto altro.
Nelle conversazioni con Linea era stato prospettato anche un ulteriore supporto su questo fronte, ma non si materializzerà.
L’exploit dimostra una realtà scomoda.
Un audit vale per il codice e il perimetro analizzati in un determinato momento, non per il progetto e ovviamente non per tutte le sue versioni future.
Rispetto a una codebase viva e alle richieste del mercato, un audit è sempre in ritardo.
Le ricostruzioni tecniche collocano il bug in un refactor successivo al perimetro degli audit. È una distinzione importante, ma non un’assoluzione, perché il processo di release avrebbe dovuto riaprire la review.
Il 5 aprile l’attaccante usa più contratti di supporto, deposita liquidità da un solo lato ed esegue una sequenza di trade che porta una componente interna della matrice appena sotto lo zero. Quando il sistema ricostruisce il saldo della posizione LP, la conversione del valore negativo in uint256 produce un wrap verso un numero vicino a 2²⁵⁶. Il codice limita poi quel credito alla liquidità globale del pool e ciò che dovrebbe essere una protezione trasforma l’errore nel diritto di prelevare tutto l’USDC disponibile in quel lato del pool. Ripetendo il percorso nella stessa transazione, l’attaccante porta via circa 165618 USDC. Le ricostruzioni indipendenti di Olympix e BlockSec descrivono la stessa sequenza.
La peggiore Pasqua della mia vita.
Ho già raccontato pubblicamente l’incidente in altre occasioni.
Le interfacce vengono messe in modalità di emergenza per proteggere ciò che rimane, viene pubblicato un aggiornamento e comincia la ricostruzione tecnica.
La fortuna, se così si può chiamare, è che l’attacco arriva poche settimane dopo il lancio pubblico, e durante una beta, senza LP esterni e con un solo mercato (a breve sarebbe arrivato anche ETH).
Il liquidity provider principale è la DeFi Foundation, l’entità di riferimento e custode della tesoreria di Denaria. Gli utenti con posizioni aperte o saldi nel vault vengono rimborsati sui propri smart account attraverso una distribuzione della Fondazione.
La perdita economica diretta, quindi, rimane sulla tesoreria.
A qualche mese di distanza ritengo che l’emergenza sia stata gestita bene, ma il costo è stato altissimo.
La tesoreria perde l’intera cifra sottratta e tutti i primi profitti del protocollo, mentre il progetto rimane ai box.
Il colpo più duro, però, è quello psicologico sul gruppo di collaboratori.
Quel gruppo aveva lavorato senza sosta per anni, superando ostacoli e bear market e portando in produzione due protocolli DeFi custom in poco tempo.
La stanchezza e lo stress erano già accumulati.
Dopo tutto quello sforzo, in un giorno festivo che avrebbe dovuto essere di riposo, comincia uno dei periodi più stressanti dell’intero percorso.
Non è facile affrontare qualcosa del genere. L’evento lascia la cicatrice peggiore di tutte e, in questa fase, il team si sfalda.
Alcuni core developer decidono di allontanarsi dal progetto.
L’AI accorcia il tempo di attacco e di difesa
Il 2026 non è il 2021 anche per un altro motivo.
LLM e agenti AI abbattono il costo necessario per leggere una codebase, generare ipotesi di exploit, produrre test e cercare edge case.
Il codice pubblico rimane verificabile da tutti, ma oggi quel “tutti” comprende anche sistemi capaci di lavorare senza stanchezza su migliaia di percorsi.
Non esistono prove che l’attaccante abbia usato l’AI, ma è molto probabile.
È comunque evidente che l’asimmetria temporale della sicurezza è cambiata.
Un team deve proteggere ogni stato economicamente rilevante, mentre a un attaccante basta trovarne uno solo.
L’AI accelera entrambe le attività, ma la seconda conserva un vantaggio strutturale.
Denaria decide di usare la stessa accelerazione nella ricostruzione.
In questo articolo dedicato ad AI e invariant testing si descrive un processo nel quale i modelli aiutano a mappare i flussi di valore, generare sequenze adversarial ed ampliare la superficie dei test. Non è magia e non è una delega del giudizio. Specifiche e verifica rimangono responsabilità umane, perché un modello può produrre cento test corretti e il centounesimo perfettamente plausibile ma sbagliato.
Il passaggio decisivo consiste nello spostare l’attenzione dalle singole funzioni alle invarianti. Un test tradizionale chiede se una funzione restituisca il risultato atteso per determinati input. Un’ invariante chiede invece quale proprietà non debba mai essere violata attraverso qualsiasi sequenza di operazioni.
Per un protocollo finanziario significa ragionare su solvibilità, conservazione del valore, crediti degli LP, collateralizzazione e limiti dell’esposizione.
Un’ulteriore difesa arriva dalle assertion di Phylax.
Per esempio, una transazione ordinaria non deve poter lasciare la somma tra collateral e PnL sotto zero. Se questa invariante non regge, la Credible Layer assertion può impedire che la transazione venga inclusa dal sequencer.
In pratica si crea una cintura operativa intorno a classi di stati che non dovrebbero essere raggiungibili.
La lezione dell’hack, quindi, non è semplicemente usare più AI.
È costruire un processo nel quale ogni modifica economicamente rilevante riapra il perimetro di sicurezza attraverso diff review, test di regressione dell’exploit, fuzzing stateful, invarianti eseguiti in CI, audit incrementale e, per le proprietà più critiche, verifica formale.
Gli strumenti potenziati dagli LLM abbattono tempi e costi, ma non sostituiscono il processo. Un audit non è un certificato eterno. La sicurezza è una proprietà da riconquistare praticamente ad ogni commit.
L’altro lato della medaglia è che la velocità di sviluppo nativamente agentica diventa parte della capacità di sopravvivere.
Denaria perde molto in questa storia, ma ciò che non ti uccide ti rende più forte.
Capitolo 7. Arbitrum e la rinascita di Denaria
Entrare nel mare degli squali
Dopo l’hack si aprono due possibilità:
cercare di ripartire in un ecosistema in cerca di sé stesso e senza supporto,
oppure entrare in un luogo dove la competizione è molto più dura ma il mercato e l’attività esistono già.
La scelta cade su Arbitrum.
È quasi l’opposto della decisione presa con Linea.
Arbitrum non ha bisogno di un perpetual per riempire una casella nella mappa dell’ecosistema, perché ospita già GMX ed altri colossi.
È una delle maggiori concentrazioni al mondo di infrastruttura, liquidità e utenti per i derivati onchain. Anche Hyperliquid, pur operando sulla propria L1, usa Arbitrum come punto di ingresso nativo per i depositi in USDC.
E’ evidente che qui Denaria non può più essere l’unico prodotto della categoria. Per ottenere attenzione deve dimostrare qualcosa.
Ma che cosa succede con Linea dopo l’hack?
Dal punto di vista del supporto operativo che Denaria si aspettava, il silenzio è totale e, dal mio punto di vista, abbastanza imbarazzante.
Ma Denaria non scende dal carro senza pensarci.
Sarebbe più corretto dire che quel carro era parcheggiato da mesi, senza autista né direzione.
Poco prima della Pasqua 2026, a EthCC[9], ci sono meno persone e più occasioni per parlare con chi si vuole incontrare. Serve capire la direzione dell’ecosistema dopo le scelte di MetaMask su Solana e Hyperliquid.
La risposta ricevuta è diretta.
Parafrasando, in quelle condizioni di mercato Linea non può sostenere Denaria.
La conclusione che ne ricavo è altrettanto netta: Consensys può permettersi di aspettare un altro bear market, Denaria no.
Anni di dialoghi, pianificazioni, incontri e promesse evaporati in un nulla di fatto.
Destino e caparbietà vogliono che proprio a Cannes venga organizzato uno dei migliori side event di EthCC[9]. A organizzarlo è proprio Arbitrum.
L’occasione per salvare Denaria arriva con Open House London, il programma della Arbitrum Foundation per builder e founder.
Il buildathon riunisce 782 partecipanti e 278 progetti presentati, mettendo a disposizione 85000 dollari in premi oltre ai grant successivi.
Con la testa bassa e pochi proclami, Denaria si rimette al lavoro in quella direzione, ripartendo praticamente da zero nei contatti e nei rapporti con l’ecosistema.
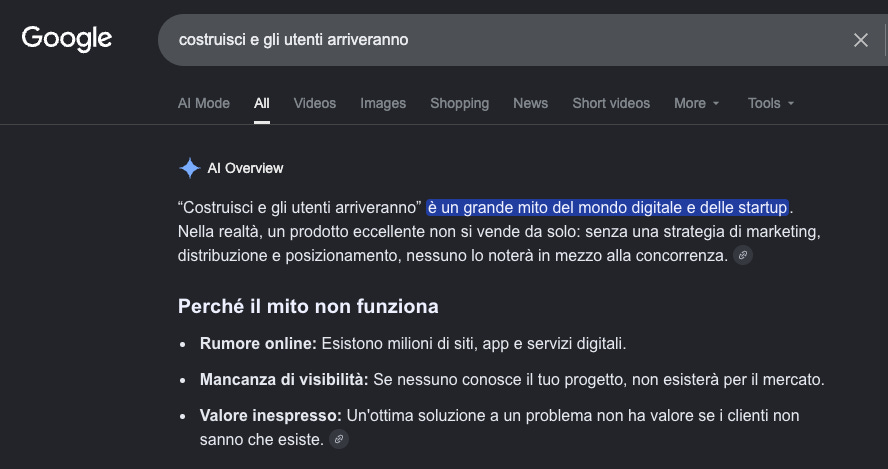
Durante i primi anni MetalSwap aveva già abbassato la testa e scritto codice su codice, feature dopo feature, facendo deploy su Ethereum con pochissimo riscontro mediatico. Era il mito del “costruisci e gli utenti arriveranno”.
Ma il supporto e la distribuzione di un ecosistema sono fondamentali per un prodotto in fase di startup.
Il codice da solo non crea attenzione.
Denaria conquista il terzo posto nella categoria open, riceve 10000 dollari e ottiene anche il ticket per la Founder House di Londra.

Il risultato conta più del premio perché arriva poche settimane dopo l’incidente, quando sarebbe comprensibile osservare il progetto soltanto attraverso l’exploit. L’ecosistema valuta invece ciò che Denaria sta ricostruendo, un perpetual DEX completamente onchain, un motore originale e una nuova implementazione su Stylus. Il programma Open House e il recap pubblico di Arbitrum documentano il percorso e i vincitori.
Founder House rappresenta un’ulteriore selezione.
A fronte di oltre 490 registrazioni, la Foundation invita 140 builder per tre giorni di lavoro e mentorship. Alla fine vengono presentati 64 progetti.


Rispetto a Linea, la differenza si percepisce subito. Poche parole, una presenza vicina, feedback specifici.
L’ecosistema non promette assenza di concorrenza, ma offre la possibilità di misurarsi con i migliori.
Ribaltare la codebase
Dopo l’hack, la migrazione del codice da Linea ad Arbitrum non consiste nel cambiare il chain ID.
La codebase viene ribaltata come un calzino, rimettendo in discussione architettura, topologia delle chiamate, confini tra componenti e intero processo di sicurezza.
Il nuovo stack è ibrido. Il motore stateful dei perpetual e i percorsi di scrittura vengono implementati in Rust/WASM con Arbitrum Stylus, mentre la custodia del collateral, il bundling delle transazioni, la verifica degli oracoli e i flussi di recupero restano in Solidity.
La precedente implementazione Solidity viene mantenuta come motore di riferimento per regression test, fuzzing, invarianti e confronti differenziali.
Il repository pubblico denaria-perp-arbitrum descrive l’architettura e permette di ricostruirne lo stato.
La prima prova su Stylus non funziona.
Portare soltanto CurveMath in WASM rende le operazioni più costose, perché ogni attraversamento del confine EVM/WASM introduce un costo fisso.
È un risultato negativo, ma utile. L’approccio cambia e l’intero motore intensivo di calcolo viene spostato in Stylus, riducendo i passaggi tra i due ambienti.

I benchmark iniziali pubblicati sul forum di Arbitrum mostrano una riduzione dei costi di esecuzione compresa tra il 12% e il 13% rispetto al riferimento Solidity.
Le misure successive sulla topologia completa restringono il vantaggio a circa l’11% sul percorso di trading comparabile.
Il vero hardening, però, non riguarda il gas.
L’exploit di Pasqua viene trasformato in un test di regressione che riproduce la sequenza completa e deve fallire su ogni futura versione vulnerabile. Intorno a quel test vengono costruiti controlli espliciti sui confini signed/unsigned e sui saldi negativi, campagne di fuzzing stateful, confronti tra Solidity e Stylus, invarianti finanziari dopo ogni operazione, procedure di deployment e smoke test, separazione dei ruoli e circuit breaker. Un threat model prepara inoltre il terreno per la verifica formale.
Anche questa espressione richiede una precisazione.
Preparare una verifica formale non significa aver già provato matematicamente il protocollo. Il piano distingue ciò che viene dimostrato, ciò che viene testato e ciò che rimane un’assunzione fidata. Tra queste assunzioni ci sono compilatore, runtime, oracoli, stablecoin e chiavi amministrative.
Dopo l’hack, dire meno ma sapere esattamente che cosa significhi diventa parte del lavoro.
L’opportunità GMX
In un ambiente competitivo come quello di Londra emerge il tallone d’Achille di Denaria.
Qual è il wedge (la feature differenziante del prodotto)?
Nel 2024 account abstraction, gas sponsorship e PWA mobile offrivano ancora un margine di differenziazione, mentre i perpetual erano una categoria in piena espansione.
A metà 2026 non bastano più.
Il problema diventa entrare in un mercato molto competitivo e acquisire la prima base di utenza senza avere già un canale di distribuzione.
Su Arbitrum, GMX è contemporaneamente concorrente, standard di mercato e possibile infrastruttura. Questo è il vantaggio di entrare in un ecosistema maturo. Liquidità, oracoli, modelli di rischio, strumenti e utenti esistono già, quindi non tutto deve essere ricostruito da zero.
L’opportunità non consiste nel dichiarare di voler “battere GMX”, ma nel capire se Denaria possa collegare la propria esperienza mobile-first, gli smart account e il proprio layer di distribuzione a mercati e liquidità già profondi, mantenendo allo stesso tempo uno spazio per il dynAMM.
La nuova codebase comincia a lavorare con l’infrastruttura GMX v2 e a modellare più percorsi di esecuzione.
La lettura che emerge a Londra è netta. GMX deve confrontarsi con la pressione competitiva di Hyperliquid e la sua esperienza mobile lascia ancora spazio a un prodotto più semplice.
Denaria non può risolvere il primo problema, ma può lavorare sul secondo.
È una possibile opportunità di ripartenza.
La forma definitiva di questo piano, che si tratti di prodotto, integrazione, supporto o semplice composabilità tecnica, potrà essere comunicata a breve. Il cambio di prospettiva, invece, è già avvenuto.
Nel 2021 MetalSwap voleva costruire un’intera categoria.
Nel 2026 Denaria impara che comporre bene infrastrutture forti può creare più valore rispetto a ricostruire ogni volta da zero.
La visione del 2021 incontra finalmente il suo mercato
Nel frattempo è cambiato anche il mondo intorno al progetto.
La decisione di ripartire non avviene nello stesso mercato del 2021.
All’inizio di quell’anno, secondo DefiLlama, le stablecoin valgono complessivamente circa 27 miliardi di dollari. A metà agosto 2026 superano i 300 miliardi.
Nel 2025 gli Stati Uniti approvano il GENIUS Act, introducendo un quadro federale per le payment stablecoin, mentre in Europa il quadro MiCA era già diventato pienamente applicabile nel dicembre 2024. Visa estende il settlement in USDC alle istituzioni statunitensi e, nel novembre 2025, dichiara un ritmo annualizzato superiore a 3,5 miliardi di dollari.
Anche i RWA escono dalle slide e arrivano nei ledger onchain. RWA.xyz conteggia circa 27,65 miliardi di dollari di asset tokenizzati distribuiti nell’aprile 2026 e oltre 38 miliardi a metà agosto, senza contare le stablecoin.
È ancora solo una goccia rispetto ai mercati tradizionali e non significa automaticamente liquidità. Uno studio empirico del 2026 mostra infatti che il valore tokenizzato in circolazione non predice da solo l’attività di mercato e che l’oro presenta una base di holder e una persistenza superiori a molti strumenti di credito e Treasury tokenizzati.
È proprio questa cautela a rendere il cambiamento reale.
Nel 2021 i RWA erano spesso poco più di una buzzword.
Nel 2026 è possibile misurare asset, holder, trasferimenti, liquidità e limiti.
La visione originaria di MetalSwap prevedeva stablecoin come collateral, mercati accessibili 24/7, rischio finanziario regolato da smart contract ed esposizione ad asset del mondo reale.
La direzione era giusta, ma arrivava circa cinque anni prima dell’infrastruttura, della regolazione e delle abitudini necessarie.
E cinque anni, per una startup, sono quasi tutto.
Capitolo 8. L’attenzione ai minimi e l’alba di una nuova fase
Il bear market del 2026 non somiglia a quello del 2022
Nell’agosto del 2026 il mercato è di nuovo molto incerto.
Nel secondo trimestre la capitalizzazione crypto scende del 12,6% a 2100 miliardi di dollari, il livello più basso dal settembre 2024 e circa il 52% sotto il picco dell’ottobre 2025. Bitcoin perde il 14,2% nel trimestre, Ethereum il 25,4% e perfino le stablecoin registrano il primo calo trimestrale dal 2023, pur restando sopra i 300 miliardi.
I dati arrivano dal report Q2 2026 di CoinGecko.
L’attenzione per le cosiddette altcoin, (categoria in cui vengono mischiate impropriamente realtà molto diverse), e per i piccoli protocolli è ai minimi.
I capitali si concentrano e i social si svuotano.
Da fuori sembra lo stesso copione del 2022, ma sotto questa superficie il mercato è molto diverso.
Quattro anni prima il settore aveva perso fiducia perfino nella custodia e nelle stablecoin.
Nel 2026 continua invece a usare oltre 300 miliardi di dollari tokenizzati, mentre banche e circuiti di pagamento regolano in stablecoin e la tokenizzazione istituzionale cresce.
Anche i perpetual iniziano a uscire dal recinto crypto.
Alcuni mercati onchain legati al petrolio restano aperti quando le borse tradizionali sono chiuse, offrendo un segnale di prezzo durante i weekend.
Non sono ancora un sostituto della liquidità dei mercati tradizionali e una ricerca di Castle Labs mostra quanto i limiti dell’oracolo e delle price band possano frenare la price discovery fuori orario.
Eppure il confine si è già mosso.
Il mondo finanziario non ha mai osservato così da vicino questo settore.
Nel Q2 2026 il volume dei perpetual sui dieci principali exchange centralizzati diminuisce del 10%, molto meno dello spot, e rimane a 12700 miliardi di dollari.
La categoria non è più una promessa.
È una di quelle invenzioni che escono dalla bolla e cominciano a essere adottate oltre il mondo crypto.
La difficoltà oggi non consiste più nel dimostrare che stablecoin e derivati onchain possano funzionare, ma nel guadagnare distribuzione, fiducia e liquidità in un mercato dominato da pochi vincitori.
È ciò che accade quando un mercato inizia a maturare.
La tesoreria e il limite pragmatico
La realtà è che la tesoreria della Fondazione ha un runway residuo di pochi mesi.
È una frase scomoda, ma la storia perderebbe senso se raccontasse soltanto grant, premi e ripartenze.
Il capitale raccolto nel 2021 finanzia cinque anni di ricerca, sviluppo, infrastruttura, audit, campagne, collaborazioni, errori e pivot. Non è infinito e, senza nuove entrate e con un exploit sulle spalle, deve sostenere una ricostruzione che comprime ulteriormente il margine.
La buona notizia è che, mentre il lavoro ecosistemico ricomincia quasi da capo, quello tecnico necessario per rimettere Denaria in pista è vicino al completamento.
Ora il progetto deve scegliere un perimetro, trovare capitale e liquidità, ricostruire una community, completare gli impegni verso gli holder XMT e tornare in mainnet senza trasformare la fretta in una strategia.
Settembre segnerà l’inizio di questa nuova fase, ma non come promessa di prezzo, nuova season o ennesima data salvifica.
Sarà un test molto concreto.
Denaria riuscirà a trasformare cinque anni di conoscenza accumulata in un prodotto sostenibile, dentro l’ecosistema giusto e al momento giusto?
Stavolta non c’è più margine d’errore, in tutti i sensi.
Gli errori da non ripetere
Il percorso da MetalSwap a Denaria può essere letto come una sequenza di decisioni e correzioni.
Nel 2021 una visione nuova sembra capace di creare da sola la propria domanda, ma il progetto scopre presto che il timing è parte del prodotto.
Tra il 2022 e il 2023 reti più economiche sembrano poter risolvere il calo di adozione, ma abbassano soltanto il costo senza ridurre la complessità cognitiva.
Nel 2023 gli incentivi fanno crescere l’attività e mostrano che acquisizione, utilizzo e retention non sono sinonimi.
Nel 2024 Denaria smette di chiedere agli utenti di imparare un prodotto completamente nuovo e costruisce intorno a un comportamento già esistente.
Nel 2025 scommette sul vantaggio di essere la prima in un ecosistema, ma scopre che la distribuzione di una piattaforma non appartiene ai builder che la popolano.
Nel 2026 arriva in mainnet, subisce un exploit e impara che, nell’epoca dell’AI, anche il codice già scritto deve essere continuamente rimesso in discussione.
Oggi Arbitrum rappresenta la scelta della competizione al posto del vuoto.
Stylus costringe a misurare anche i tentativi che peggiorano le cose, mentre gli invarianti e la preparazione formale provano a trasformare l’incidente in un sistema di difesa.
L’ipotesi di comporre Denaria con l’infrastruttura di GMX suggerisce infine che usare bene sistemi maturi può essere più intelligente che costruire ogni cosa da zero.
Settembre
Questa storia non ha ancora una fine, ed è l’unica conclusione credibile.
Di una cosa, però, si può essere certi. MetalSwap non è stato tempo buttato.
L’infrastruttura immaginata nel 2021 comincia a esistere davvero e anche se il mercato dei metalli industriali resta in gran parte da costruire, questo percorso ha costretto il progetto a comprendere collateral, oracoli, liquidità, governance e la distanza tra un prodotto finanziario e un’interfaccia che le persone vogliono davvero usare.
Denaria non cancella quel percorso, prova anzi a utilizzarlo senza ripeterne gli errori.
Nel 2021 la comunicazione usa il linguaggio dell’euforia DeFi, fatto di opportunità, reward, espansioni e maiuscole.
Nel 2026 il lavoro quotidiano ruota intorno ad arrotondamenti, confini di tipo, invarianti, processi di deploy, assunzioni fidate e collaborazioni ecosistemiche.
Può sembrare una perdita di entusiasmo, ma è più probabilmente maturità.
Settembre non sarà un ritorno al punto di partenza.
I fondi raccolti sono praticamente finiti, come l’innocenza o il mercato del 2021, ma rimane qualcosa di meno visibile e forse più prezioso, la consapevolezza di quali numeri possano mentire, di quale complessità non possa essere scaricata sull’utente e di quanto possa costare davvero affidare valore al codice.
Nel 2021, la visione era quella giusta. Ma non era il momento.
Ora Denaria deve dimostrare di aver imparato a distinguere.
Tiziano
Nota ai lettori
Questo articolo ricostruisce il percorso attraverso dati onchain, documenti di governance, report di grant, blog ufficiali, forum, post social, repository e analisi indipendenti dell’incidente.
Le valutazioni su aspettative dell’ecosistema, sentiment degli holder e ragioni del pivot vengono presentate come interpretazioni, non come dati.
Le metriche di demo e testnet non vengono equiparate a volumi reali, le interazioni non vengono confuse con utenti unici e la TVL non viene trattata come sinonimo di liquidità organica.
I commenti personali e la visione sono da interpretare, appunto, come soggettivi.
Mamma mia Tiz….che storia.
Nel leggere il Tuo substack
Mi sembrava di essere in una macchina del tempo,forse perché sono entrato proprio nel mondo Crypto ad inizio 21.
Vedremo….
Bravo Tiziano. Tempo al tempo e i frutti di tanti lavoro verranno raccolti. Sono fiducioso.